Calculateur de dividendes : comment choisir le bon outil
Les calculateurs de dividendes répondent à des questions différentes. Choisissez selon votre décision, vérifiez les données de la position et lisez chaque projection comme un scénario, pas une promesse.
RÉPONSE RAPIDE
Choisissez selon le résultat recherché
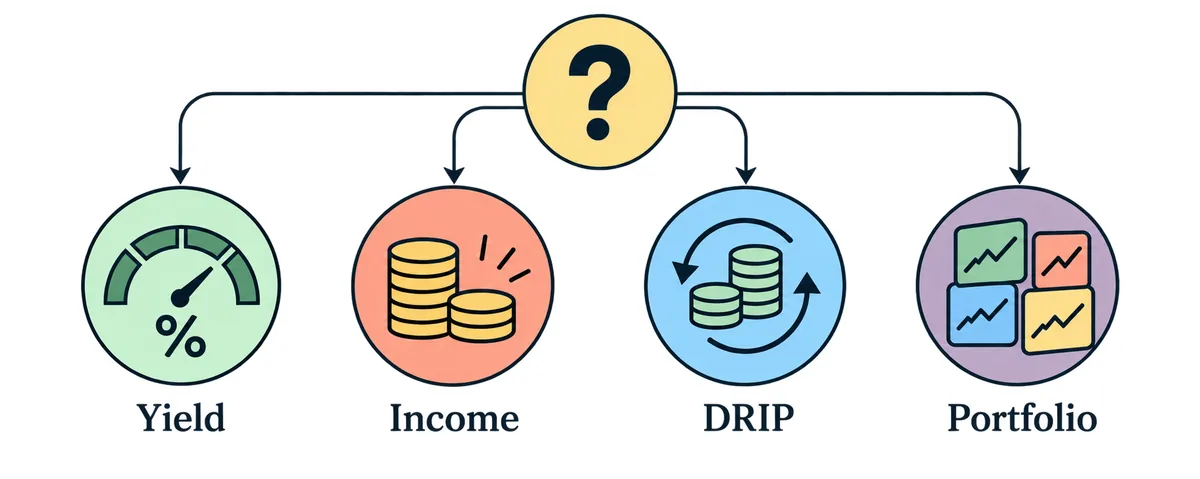
Un calculateur de rendement compare dividende et cours ; un outil de revenus estime les espèces, un outil DRIP modélise le réinvestissement et un outil de portefeuille combine des positions. Vérifiez les entrées, les dates de paiement et les hypothèses de croissance et d’impôt.
Une position : utilisez le dividende annuel par action, le nombre d’actions et le calendrier.
Un scénario futur : ajoutez durée, versements, croissance et réinvestissement.
Un portefeuille : vérifiez comment il combine positions et devises.
Partez de la question à résoudre, puis choisissez un calculateur dont les entrées et les résultats lui correspondent.DÉFINIR LA QUESTION
Les questions auxquelles répondent les calculateurs de dividendes
Un calculateur de dividendes peut utiliser des définitions, périodes ou hypothèses différentes. Précisez d’abord votre question : rendement actuel, revenu annuel d’une position ou effet du réinvestissement à long terme.
Le tableau compare entrées, résultats et limites pour choisir selon votre question.
Comparez la question, les entrées, le résultat et la principale limite.
Votre question
Type de calcul
Entrées utiles
Résultat courant
Vérification principale
Quelle part du cours représente le dividende ?
Rendement
Dividende annuel par action et cours actuel
Un pourcentage
Vérifiez la période et la date du cours.
Que pourrait verser une position en un an ?
Revenus
Actions et dividende annuel, ou placement et rendement
Revenu annuel ou moyenne mensuelle
Le montant est-il actuel, historique ou supposé ?
Et si les paiements achetaient des actions ?
DRIP ou réinvestissement
Valeur initiale, distribution, cours, fréquence et durée
Actions, revenus ou valeur finale modélisés
Vérifiez les fractions d’action et le calendrier.
Comment plusieurs positions pourraient-elles évoluer ?
Portefeuille
Positions, versements, distributions et horizon
Revenus et valeurs combinés
Vérifiez pondération, devises et frais.
Comment la distribution pourrait-elle évoluer ?
Croissance du dividende
Distribution actuelle et taux de croissance supposé
Trajectoire future des revenus
La croissance est un scénario, pas une prévision.
LIRE LES DÉFINITIONS
Ce que mesure chaque mode de calcul
Un calculateur de dividendes peut cacher des différences derrière des termes proches. Lisez la formule ou la description des champs avant de comparer les résultats, surtout si un outil demande un rendement et un autre un montant par action.
Le rendement compare un dividende à un cours
Le rendement de base correspond au dividende annuel par action divisé par le cours. Avec un dividende annuel supposé de 1,20 $ et un cours de 40 $, le rendement simple est de 3 %. Ce pourcentage relie deux données ; il ne donne pas le montant en espèces reçu sans connaître aussi le nombre d’actions.
Le cours peut modifier le rendement sans changement du dividende. Un taux élevé mérite aussi une vérification de sa pérennité.
Le revenu transforme une distribution en montant estimé
Pour une position, l’estimation annuelle simple multiplie le nombre d’actions par le dividende annuel par action. Un autre outil peut multiplier le montant investi par le rendement saisi. Les méthodes concordent lorsque cours et périodes correspondent, mais elles ne sont pas interchangeables si les périodes de paiement diffèrent.
La moyenne mensuelle est souvent le revenu annuel divisé par douze ; elle ne signifie pas un paiement chaque mois.
Le DRIP modélise le choix de réinvestir
Un plan de réinvestissement utilise les distributions en espèces pour acheter des actions supplémentaires. Un calculateur DRIP estime comment ce choix pourrait modifier le nombre d’actions, les revenus ultérieurs ou la valeur finale selon certaines hypothèses. Le résultat dépend notamment d’un réinvestissement à chaque date de paiement ou selon un intervalle annuel simplifié.
Vérifiez fractions, dates et espèces restantes. Sans ces détails, la projection reste indicative.
Les projections de portefeuille combinent davantage de variables
Un calculateur de portefeuille peut réunir des positions dont les rendements, dates, devises et versements diffèrent. Cherchez comment il pondère les positions et traite les liquidités, frais, impôts et données manquantes. Le total peut masquer une forte concentration sur une position ou une distribution qui évolue.
Séparez croissance du dividende et du cours : l’une ne garantit pas l’autre.
AVANT LE CALCUL
Entrées et hypothèses à vérifier
Comparez les calculateurs de dividendes seulement après avoir vérifié les périodes et unités utilisées. Le champ « dividende » peut désigner le dernier paiement, les douze derniers mois ou un montant annuel saisi. Utilisez cette liste si les définitions ne sont pas claires :
Actions ou montant investi : certains outils partent du nombre d’actions ; d’autres le déduisent d’un montant investi et d’un cours supposé. Ne saisissez pas les deux comme s’ils étaient indépendants.
Montant par action ou rendement : annualisez le paiement de façon cohérente. Un montant trimestriel ne devient annuel qu’après prise en compte du calendrier.
Distribution régulière ou exceptionnelle : un paiement unique peut ne pas se répéter. Investor.gov indique que les sociétés paient souvent selon un calendrier fixe, mais peuvent aussi verser des dividendes exceptionnels.
Fréquence de paiement : vérifiez si le choix mensuel, trimestriel, semestriel ou annuel ne change que l’affichage ou aussi le calcul du réinvestissement.
Croissance et versements : séparez la croissance du dividende de celle du cours et vérifiez si les versements arrivent au début ou à la fin de chaque période.
Impôts, frais et inflation : cherchez les limites liées au pays, au compte, à l’année fiscale, aux frais et à l’inflation. Un taux d’impôt générique ne convient pas à chaque situation.
SUIVRE LES UNITÉS
Exemple simple de revenu de dividendes
Supposons que vous déteniez 100 actions et reteniez un dividende régulier supposé de 0,30 $ par action chaque trimestre. Un paiement vaut 100 × 0,30 $, soit 30 $. Quatre paiements trimestriels identiques donnent 120 $ sur l’année, avant impôts, frais ou changement de distribution.
Un champ demandant le dividende annuel par action attendrait 1,20 $. Pour un rendement, il faut aussi un cours : avec un cours supposé de 40 $, 1,20 $ divisé par 40 $ donne 3 %. Saisir le paiement trimestriel dans un champ annuel réduirait l’estimation d’un facteur quatre.
Les 120 $ annuels correspondent à une moyenne de 10 $ par mois, mais l’exemple reste payé chaque trimestre. Cette moyenne aide à planifier sans modifier le calendrier de l’émetteur. Ne supposez pas qu’une distribution exceptionnelle se répétera l’année suivante.
COMPARER LA MÉTHODE
Pourquoi les estimations peuvent différer
Deux calculateurs peuvent produire des résultats différents avec des entrées apparemment identiques, car leurs conventions ne sont pas forcément les mêmes. Comparez les périodes, le calendrier et le traitement de la croissance avant de conclure qu’un résultat est erroné. Si la méthode n’est pas expliquée, traitez le résultat comme un scénario approximatif et ne déduisez pas une précision des décimales.
Base des entrées : un outil peut utiliser cours et rendement, un autre un dividende par action ou des espèces reçues sur une période passée.
Calendrier : paiements et dépôts peuvent intervenir au début ou à la fin d’un mois, trimestre ou année. Le réinvestissement à chaque paiement diffère parfois d’une approximation annuelle.
Réinvestissement : les modèles varient pour les fractions d’action, le cours d’achat, les dates et l’argent résiduel.
Hypothèses supplémentaires : impôts, frais, inflation, hausse des versements et croissance du dividende ou du cours peuvent être présents dans un outil et absents d’un autre.
VÉRIFICATION EN QUATRE ÉTAPES
Une courte liste pour choisir un outil
Choisissez un outil qui explique ses champs et répond à votre question ; vous éviterez les erreurs d’unité.
Notez le résultat recherché.
Il peut s’agir du rendement actuel, du revenu annuel d’une position, d’une comparaison DRIP ou d’un scénario de portefeuille.
Rassemblez les entrées adaptées.
Gardez cohérents le nombre d’actions, la date du cours, la période du paiement et la devise. Distinguez les estimations des données vérifiées.
Lisez les hypothèses.
Vérifiez le calendrier, le réinvestissement, la croissance, les impôts, les frais et l’ajustement éventuel à l’inflation.
Comparez plusieurs scénarios.
Conservez une base puis modifiez une hypothèse à la fois. Une distribution plus faible, une croissance nulle ou une baisse du cours montrent la sensibilité.
Prêt à modéliser un scénario modifiable ?
Le calculateur de dividendes permet de saisir un placement, un rendement, un versement mensuel et une durée, puis d’examiner des hypothèses de croissance et de réinvestissement.
Un calculateur applique un modèle aux données fournies. Il ne peut pas savoir si une société maintiendra son dividende, si la distribution future d’un fonds ressemblera à la précédente ni si le cours suivra un taux de croissance supposé. Les paiements peuvent baisser, être suspendus ou changer, tandis que le cours évolue indépendamment.
Les impôts varient selon le pays, le compte, les revenus, l’année fiscale, les retenues et la nature du paiement. Frais, coûts de transaction, conversion de devise et calendrier influencent également le résultat réel. Vérifiez les entrées auprès de l’émetteur et des sources fiscales pertinentes ; demandez un conseil qualifié pour une situation personnelle.
Utilisez les projections pour comparer des hypothèses, pas comme garantie. Leur sensibilité compte aussi.
SOURCE DE RÉFÉRENCE
Calendriers et paiements exceptionnels
Investor.gov définit le dividende comme une part des bénéfices versée aux actionnaires et signale les paiements exceptionnels. Vérifiez la fréquence et ne les projetez pas comme revenus récurrents.
Quel calculateur de dividendes utiliser en premier ?
Partez du résultat recherché : rendement pour comparer dividende et cours, revenus pour estimer des espèces, DRIP pour modéliser le réinvestissement, ou portefeuille pour combiner plusieurs positions et versements.
Le rendement du dividende est-il identique au revenu de dividendes ?
Non. Le rendement est un pourcentage qui compare le dividende annualisé par action au cours. Le revenu est un montant en espèces qui dépend aussi du nombre d’actions ou du placement et du rendement.
Pourquoi un calculateur affiche-t-il un revenu mensuel moyen ?
De nombreux outils divisent le revenu annuel estimé par douze pour donner une moyenne de planification. Cela ne signifie pas que la société ou le fonds paie chaque mois ; vérifiez le calendrier réel.
Un calculateur DRIP peut-il prévoir les rendements futurs ?
Non. Il peut illustrer l’effet du réinvestissement selon les paiements, cours, croissance, dates et impôts saisis. Les dividendes et les cours peuvent changer ; le résultat est un scénario, pas une prévision.