まず結論
数字は目標の計画に使い、支払いの保証とは考えない
配当収入計算機は、投資額と利回り、または月間目標と利回りから始めます。前者は年間の総配当と計画用の月平均を求め、後者は目標を支えるために必要なポートフォリオ額を逆算します。積立、税率、再投資、実際の支払頻度を別々に表示できると、月平均と本当の入金日を混同せずに済みます。
- 現在の収入を知るなら: 投資額に年間利回りを掛け、利回りが実績か仮定かを記録します。
- 月間目標を立てるなら: 目標額を12倍し、想定利回りで割って最初の必要額を求めます。
- 長期で考えるなら: 積立、配当成長、価格成長、支払頻度、DRIPを別々の入力にします。
- 慎重に判断するなら: 利回りと成長率を複数試し、どちらも一定ではないことを確認します。
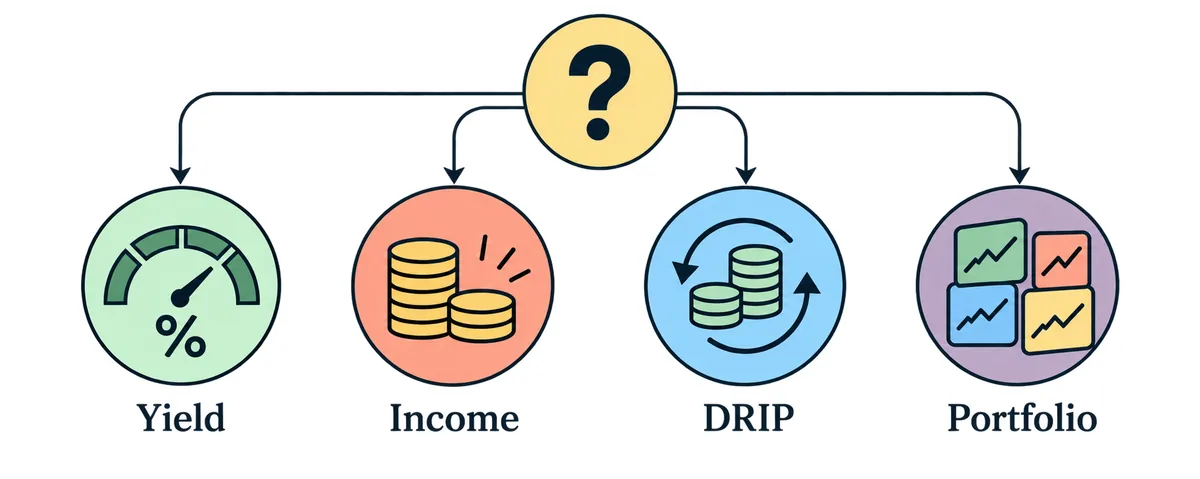 答えたい収入の質問を決め、保有商品と期間に合う前提を選びます。
出力から考える
配当収入は金額、利回りは割合です
配当利回りと配当収入は関連しますが、同じものではありません。利回りは、1株あたりの年間配当を株価と比べた割合です。収入は、保有株数や投資額から生まれる金額です。計算機が両方を示しても、家計を考えるときに割合だけを金額の代わりにしてはいけません。
収入を表示するページでは期間も明示します。年間収入は12か月の試算合計です。月平均は年間収入を12で割った計画上の平均であり、毎月支払われるという意味ではありません。実際の配当は毎月、四半期、半年ごと、または不定期のことがあるため、支払頻度を別に確認します。
次の表は、質問ごとに最低限必要な入力を整理したものです。入力項目が増える場合は、その値がどの結果を変えるのかを説明し、見かけだけの精密さを作らないことが大切です。
配当の質問と見るべき出力を対応させる表。
| 知りたいこと | 主な入力 | 役立つ出力 | 確認する点 |
|---|
| この投資はいくら支払うか | 投資額と想定利回り | 年間収入と月平均 | 利回りは現在値、過去値、入力値のどれか |
| 月10万円を支える資産額 | 月間目標と年間利回り | 最初の必要ポートフォリオ | 税金、手数料、利回り変化を含むか |
| 積立で何年かかるか | 初期額、積立、年数、成長率 | 年ごとの収入と評価額 | 価格成長と配当成長を分けているか |
| 配当を再投資したらどうなるか | 配当、価格、頻度、DRIP | DRIPあり・なしの株数と評価額 | 端株と再投資のタイミングを扱うか |
| 税引後はいくらか | 総収入と入力した税率 | 例としての税引後金額 | 簡易シナリオであり税務助言ではないか |
計算を追跡できるようにする
配当収入計算機の入力と計算式
最も簡単な試算は、年間配当収入=投資額×年間利回りです。25,000ドルを投資し、想定利回りが4%なら、総年間収入は1,000ドル、計画上の月平均は約83.33ドルです。この結果は入金日を示さず、4%が維持されることも予測しません。
目標収入の計算はこの関係を逆にします。月1,000ドルの目標なら年12,000ドルに直し、想定利回りで割ります。4%なら300,000ドル、3%なら400,000ドル、5%なら240,000ドルが単純な開始目安です。だからこそ、目標ページでは一つの魔法の数字ではなく幅を表示します。
長期シナリオでは期間ごとの処理を繰り返します。想定株価を更新し、保有株数から配当を計算し、積立を加え、DRIPが有効なら配当で端株を買う流れです。成長率はシナリオへの入力であり予測ではなく、税率も地域別の計算でなければ簡略化した値です。
配当を確認するときは、配当の金額、配当の利回り、配当の頻度、配当の成長、配当の減少、配当の再投資、配当の税金、配当の手数料、配当の通貨、配当の支払日、配当の記録、配当の前提、配当の範囲、配当の目標、配当の比較、配当の見込み、配当のリスク、配当の分散、配当の価格、配当の明細、配当の変更、配当の停止、配当の回収、配当の現金化、配当の評価、配当の計画、配当の試算、配当の表示、配当の判断を一つずつ確認します。
最低限の式
年間収入=ポートフォリオ額×年間利回り。月平均=年間収入÷12。目標に必要なポートフォリオ=年間目標÷想定利回り。簡易な税引後収入=総収入×(1−入力税率)。
これらの式なら、どの数字も変更可能な入力まで追跡できます。同時に、支払日、源泉徴収、価格変動、減配、手数料、為替、課税口座と非課税口座の違いはモデルの外にあると分かります。
入力を分ける理由
配当成長率と株価成長率は別の部分に作用します。一つの総合リターンにまとめると、収入が増えた理由が配当の増加なのか価格変化なのか見えません。利回り、配当成長、価格成長、積立、インフレ、税率を分けて、一つずつ変えるのが安全です。
現在の事実は証券会社の明細や公式情報で確認し、入力した仮定は画面に残します。静的な例は学習に役立ちますが、リアルタイム価格や保証された分配として表示してはいけません。
目標を試算する
毎月の配当収入にはいくら必要ですか
逆算は、配当収入計算機を使う代表的な理由です。必要な月額を決めて年間目標に直し、複数の利回りを試します。これは最も高い利回りを追う推奨ではありません。高利回りは、株価下落、持続しない配当、特定業種のリスクを反映している場合があります。
たとえば月5万円は年60万円です。利回り3%なら単純な必要額は2,000万円、4%なら1,500万円、5%なら1,200万円です。ポートフォリオ全体に同じ利回りが適用され、税金と手数料を無視し、配当が減らないという前提です。長期計画では低い利回りも試し、生活防衛資金を別に残します。
積立は基本式ではなく、目標までの時間を変えます。25,000ドルから始めて毎月500ドルを追加する場合、配当成長や再投資を仮定する前の元本の増え方を確認できます。初期入金を増やす方法と定額積立を比べ、家計に合うか判断しやすくなります。
税金と手数料を含まない月間目標の計算例。
| 月間目標 | 年間目標 | 利回り3% | 利回り4% | 利回り5% |
|---|
| 5万円 | 60万円 | 2,000万円 | 1,500万円 | 1,200万円 |
| 10万円 | 120万円 | 4,000万円 | 3,000万円 | 2,400万円 |
| 20万円 | 240万円 | 8,000万円 | 6,000万円 | 4,800万円 |
流れを確認する
計算例:25,000ドルと毎月500ドル
初期25,000ドル、毎月500ドル、開始利回り4%、配当成長5%、株価成長3%、DRIPオンというシナリオを考えます。目的は入力同士の関係を見ることです。特定の株式、ETF、ポートフォリオの予測ではないため、自分の前提に置き換えてください。
DRIPをオンにすると、計算された配当で端株を買います。株数と将来の収入が増える可能性がありますが、結果は想定価格、支払時期、配当を全額再投資するかに依存します。DRIPオフなら同じ配当が現金として残り、開始利回りが同じでも評価額と株数は別の道を進みます。
表は左から読みます。積立額は投資家が追加した金額、収入は期間の総配当、評価額は前提に基づく期末の値です。年ごとの表は、目標に届く時期と変化を生む前提を示すため、最後の一つの残高より役立ちます。
説明用に丸めた試算例です。
| 年 | 累計積立 | 計算上の年間収入 | 計算上の評価額 |
|---|
| 1 | $31,000 | $1,198 | $33,060 |
| 5 | $55,000 | $2,926 | $72,061 |
| 10 | $85,000 | $6,428 | $141,913 |
前提を変えてみますか
ブラウザー上の配当計算機で、積立、利回り、成長、税率、DRIPを編集しながら比較できます。
シナリオを比較する
DRIPと配当成長は収入の形を変える
配当再投資、いわゆるDRIPは、支払い後の動きを変えます。計算上の現金を受け取らず、追加の株式を買います。配当が続けば株数が増えて将来収入が増える可能性がありますが、追加購入は想定価格で行われ、価格が下がることもあります。DRIP比較は複利の仕組みを見るもので、優れた成績を約束するものではありません。
配当成長率も別の調整項目です。5%と入力すると、モデルは各期間の1株配当を5%増やしますが、企業が実際にそうするとは限りません。マイナス成長を入力すれば厳しいケースも試せます。一定、低め、高めの三つのケースを、総合リターンに隠さず比較できると便利です。
インフレを加えると購買力の視点が生まれます。名目で毎月1,000ドルでも、10年後には同じものを買えないかもしれません。インフレ調整がある場合は明示し、比較できるよう名目値も残します。
- DRIPオン: 収入を端株に変えるため、株数と将来収入が複利で増える形になります。
- DRIPオフ: 収入が現金として残り、支出計画との比較がしやすくなります。
- 成長ケース: 入力した成長率は将来の配当を変えますが、減配や停止のリスクを消しません。
- ストレスケース: 低い利回り、成長ゼロ、積立停止、価格下落を試すと、目標が楽観的な前提にどれだけ依存するか分かります。
正しく使う
配当収入を計画する5ステップ
よい配当収入計算機は簡単でも、前提を隠しません。二つの結果を比較する前に、通貨、期間、利回りの定義、税金の基準をそろえます。保有商品や積立計画が変わったときに見直せるよう、入力を記録してください。
- 1. 質問を決める
現在の収入、月間目標、将来日、DRIP比較のどれかを選びます。現在の現金の質問と長期のリターンの質問を混ぜません。
- 2. 入力を集める
投資額、株数、1株配当または利回り、積立頻度、支払頻度を保有商品に合わせます。仮定には印を付けます。
- 3. 基準ケースを作る
成長ゼロか控えめな成長から始め、年間収入、月平均、積立、期末評価額を記録します。
- 4. 幅を試す
利回り、成長、税率、インフレ、DRIPを一つずつ変えます。高いケースを見る前に低いケースと基準を比較します。
- 5. 日付と限界を残す
入力、情報源の日付、税金、費用、通貨、支払時期のメモを保存します。配当が変わったら再計算します。
自分の基準ケースを計算する
トップページの計算機には編集できる例があり、年間、月平均、積立、DRIP比較を表示します。
注意点を読む
配当収入計算機にも分からないことがある
計算機は入力された前提のモデルです。企業が減配するか、ファンドが分配を変えるか、どの価格で約定するか、証券会社が源泉徴収や再投資をどう処理するかは分かりません。株価が動けば現在の利回りも変わるため、精密に見える結果を固定給と考えないでください。
税金は国、口座の種類、所得、申告状況、税年度に左右されます。単純な割合は幅を考える材料ですが、申告書ではなく、公式情報や専門家の助言の代わりにはなりません。手数料、為替、最低取引単位、未投資の現金も、摩擦のないモデルとの差を生みます。
ページはより良い質問を作るために使います。利回りが低くなったらどうか、1年積立を止めたらどうか、ポートフォリオ外にいくら必要か、どの数字に情報源の日付が必要か。単一の将来残高より、こうした問いの方が長く役立ちます。
- シナリオであり保証ではない: 将来の収入と評価額は計算より高くも低くもなります。
- 平均であり支払日ではない: 月収は年間を12で割った値で、実際の入金日を示しません。
- 総額であり使える金額とは限らない: 税金、手数料、源泉徴収、口座の規則で手取りは減ります。
- 教育目的: 前提を検討するためのツールで、投資・税務・法律の助言ではありません。
参考情報
試算と公的な教育資料を組み合わせる
複利の入力を別の角度から確認したいときは、米国証券取引委員会の投資家向け計算機とシナリオの前提を比べてください。この外部資料は教育目的であり、配当利回りや支払いを検証するものではありません。
Investor.govの複利計算機を見る
よくある質問
配当収入計算機に関するFAQ
配当収入計算機は何を計算しますか?
投資額、株数、1株配当、または想定利回りから、配当による現金収入を試算します。高度なものでは積立、再投資、成長、税率、インフレ、将来の収入目標も扱います。
毎月の配当収入はどう計算しますか?
計画上の平均なら、ポートフォリオ額に年間利回りを掛け、年間結果を12で割ります。月平均は毎月支払われるという意味ではないため、実際の頻度を別に確認します。
毎月10万円を得るにはいくら必要ですか?
目標を年間120万円に直し、想定利回りで割るのが簡単な方法です。利回り4%なら3,000万円ですが、税金と手数料を含まないシナリオであり、推奨額ではありません。
配当収入計算機にDRIPは含まれますか?
対応している計算機もあります。DRIPを有効にすると、配当で追加の端株を買うモデルになります。価格、再投資の時期、現金受取との比較を確認してください。
配当計算機の結果は保証されますか?
いいえ。入力値を前提にした結果です。配当は減ったり停止したりし、価格や税金、実際の支払日は変わる可能性があります。
結果を税務や投資の助言として使えますか?
使えません。教育目的のシナリオです。税務は地域、口座、所得、年度で異なり、投資の適合性は目的とリスクで決まります。重要な判断は公的資料や有資格者に確認してください。