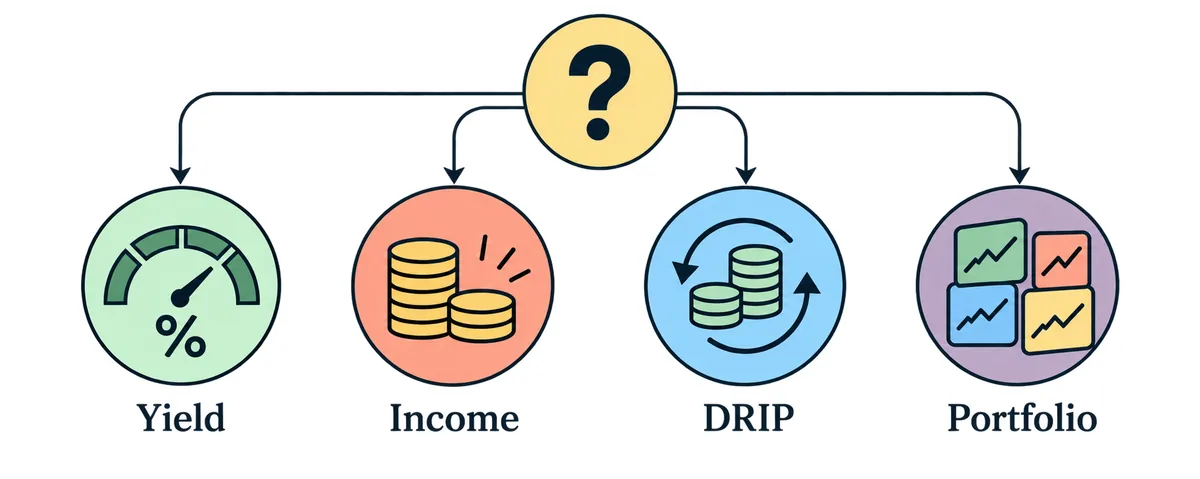
Uma calculadora de renda de dividendos transforma rendimento, valor da carteira, aportes e prazo em um cenário fácil de entender. Este guia separa a renda anual da média mensal, estima a carteira necessária para uma meta e explica como reinvestimento e crescimento alteram o resultado.
RESPOSTA CURTA
Use a matemática para planejar uma meta, não para prometer um pagamento
Uma calculadora de renda de dividendos normalmente começa com um valor investido e um rendimento, ou com uma meta mensal e um rendimento. O primeiro caminho estima a renda bruta anual e uma média mensal para planejamento. O segundo inverte a relação para estimar o valor de carteira que poderia sustentar a meta com o rendimento escolhido. Uma boa página também mostra aportes, imposto como premissa editável, reinvestimento e a diferença entre uma média calculada e um calendário real de pagamentos.
Comece pela pergunta de renda que precisa responder e escolha premissas compatíveis com o investimento e o prazo.COMECE PELO RESULTADO
Renda de dividendos é um valor; rendimento é uma taxa
Rendimento de dividendos e renda estão relacionados, mas respondem a perguntas diferentes. O rendimento é uma porcentagem que compara o dividendo anual por ação com o preço da ação. A renda é o valor gerado pela quantidade de ações ou pelo capital investido. Uma calculadora pode mostrar os dois, mas uma porcentagem não deve substituir um valor em dinheiro quando você planeja um orçamento.
Uma página de renda também deve mostrar o período. A renda anual é o total simulado em doze meses. A média mensal é a renda anual dividida por doze; é uma média de planejamento, não uma prova de que uma empresa ou fundo paga todos os meses. Os pagamentos podem ser mensais, trimestrais, semestrais ou irregulares, por isso a frequência deve ficar visível.
Relacione a pergunta sobre dividendos ao resultado correto.
Pergunta
Entradas principais
Resultado útil
O que verificar
Quanto este investimento poderia pagar?
Valor investido e rendimento assumido
Renda bruta anual e média mensal
O rendimento é atual, histórico ou digitado?
Que carteira sustentaria 1.000 por mês?
Meta mensal e rendimento anual
Estimativa inicial da carteira
Impostos, custos e mudanças no rendimento foram incluídos?
Quanto tempo os aportes levariam?
Valor inicial, aporte, anos e crescimento
Renda e valor ano a ano
Crescimento do preço e do dividendo estão separados?
E se os dividendos forem reinvestidos?
Pagamento, preço, frequência e DRIP
Ações e valor com ou sem DRIP
Frações e momento do reinvestimento são modelados?
Quanto sobra depois dos impostos?
Renda bruta e taxa informada
Valor líquido ilustrativo
É um cenário simplificado, não aconselhamento fiscal?
TORNE A MATEMÁTICA AUDITÁVEL
Entradas e fórmulas de uma calculadora de renda de dividendos
A estimativa rápida é intencionalmente simples: renda anual = valor investido multiplicado pelo rendimento anual. Se você investe 25.000 e assume rendimento de 4%, a renda bruta anual é 1.000 e a média mensal de planejamento é cerca de 83,33. Esse resultado não descreve datas de pagamento nem prevê que 4% será mantido.
O cálculo de uma meta inverte a relação. Para uma meta de 1.000 por mês, transforme-a em 12.000 por ano e divida pelo rendimento assumido. A 4%, a primeira estimativa é 300.000; a 3%, 400.000; a 5%, 240.000. Por isso uma página de metas deve mostrar uma faixa, e não um número mágico.
PLANEJE UMA META
Quanto é preciso para obter renda mensal de dividendos?
O cálculo reverso é um dos motivos mais úteis para abrir uma calculadora de renda de dividendos. Comece pelo valor que deseja financiar, transforme-o em meta anual e teste vários rendimentos. Isso cria uma faixa de planejamento, não uma recomendação para buscar o maior rendimento. Um rendimento alto pode refletir queda de preço, pagamento insustentável ou risco de um setor.
Por exemplo, uma meta de 500 por mês equivale a 6.000 por ano. A 3%, a estimativa simples de carteira é 200.000; a 4%, 150.000; a 5%, 120.000. Os valores supõem o mesmo rendimento em toda a carteira, ignoram impostos e custos e supõem que o pagamento não será reduzido. Um plano de longo prazo deve testar um rendimento menor e manter uma reserva de caixa.
Carteira ilustrativa para uma meta mensal, antes de impostos e custos.
Meta mensal
Meta anual
A 3%
A 4%
A 5%
500
6.000
200.000
150.000
120.000
1.000
12.000
400.000
300.000
240.000
2.000
24.000
800.000
600.000
480.000
VEJA O CAMINHO
Exemplo: 25.000 mais 500 por mês
Considere 25.000 iniciais, 500 por mês, rendimento inicial de 4%, crescimento anual do dividendo de 5% e crescimento anual do preço de 3%, com DRIP ligado. O objetivo é observar como as entradas interagem. Não é previsão para uma ação, ETF ou carteira; substitua os valores pelas suas premissas.
Com o DRIP ligado, o dividendo calculado compra frações de ações. Isso pode aumentar a quantidade de ações e a renda futura, mas o resultado depende do preço assumido, do momento do pagamento e de reinvestir o dividendo inteiro. Com o DRIP desligado, a renda fica em caixa; valor e quantidade de ações seguem outro caminho mesmo com o mesmo rendimento inicial.
Cenário ilustrativo; valores arredondados para explicar.
Ano
Aportes acumulados
Renda anual modelada
Valor da carteira modelado
1
31.000
1.198
33.060
5
55.000
2.926
72.061
10
85.000
6.428
141.913
Quer mudar as premissas?
Use a calculadora de dividendos no navegador para comparar aportes, rendimento, crescimento, impostos e DRIP em um cenário editável.
DRIP e crescimento de dividendos mudam o formato da renda
O reinvestimento de dividendos, frequentemente chamado de DRIP, muda o que ocorre depois de cada pagamento. Em vez de receber o dinheiro, a conta compra mais ações. Mais ações podem gerar mais dividendos se o pagamento continuar, mas são compradas a um preço assumido e também podem perder valor. Comparar DRIP mostra a mecânica dos juros compostos; não promete desempenho superior.
O crescimento do dividendo é outra variável. Uma premissa de 5% aumenta o dividendo por ação em 5% a cada período no modelo; não significa que a empresa fará isso. Uma taxa negativa ajuda a testar um cenário difícil. Uma boa interface compara casos estável, baixo e alto sem esconder a mudança em uma taxa de retorno única.
USE BEM
Checklist de planejamento em cinco passos
Uma boa calculadora de renda de dividendos é simples, mas deixa as premissas explícitas. Antes de comparar resultados, use a mesma moeda, período, definição de rendimento e base de impostos. Registre o cenário para poder revisá-lo quando o investimento ou o plano de aportes mudar.
1. Defina a pergunta
Escolha renda atual, meta mensal, data futura ou comparação com DRIP. Não misture uma pergunta de caixa atual com outra de retorno de longo prazo.
2. Reúna as entradas
Use valor, ações, dividendo por ação ou rendimento, calendário de aportes e frequência de pagamento coerentes com o ativo. Marque as premissas.
3. Rode um caso base
Comece sem crescimento ou com uma taxa prudente e registre renda anual, média mensal, aportes e valor final.
4. Teste uma faixa
Altere rendimento, crescimento, imposto, inflação e DRIP um de cada vez. Compare o caso baixo com o base antes do otimista.
5. Guarde data e limites
Mantenha entradas, data da fonte e notas sobre impostos, custos, moeda e frequência. Recalcule quando o pagamento mudar.
Rode seu caso base
A calculadora da página inicial começa com um exemplo editável e mostra renda anual, média mensal, aportes e comparação de DRIP.
O que uma calculadora de renda de dividendos não sabe
Uma calculadora é um modelo das premissas informadas. Ela não sabe se uma empresa cortará o dividendo, se um fundo mudará a distribuição, qual preço será obtido ou como a corretora tratará retenção e reinvestimento. Até o rendimento atual muda com o preço; um resultado preciso não é um salário fixo.
Impostos dependem do país, do tipo de conta, da renda, da situação pessoal e do ano fiscal. Uma porcentagem simples pode ilustrar uma faixa, mas não substitui uma declaração, orientação oficial ou profissional. Taxas, câmbio, lotes mínimos e dinheiro parado também afastam o resultado real de um modelo sem atrito.
LEIA TAMBÉM
Combine o cenário com educação oficial
Para revisar separadamente as entradas de crescimento composto, compare as premissas do seu cenário com a calculadora educacional da Securities and Exchange Commission dos Estados Unidos. A referência é educativa; não valida rendimento de dividendos nem prevê pagamento.
O que uma calculadora de renda de dividendos calcula?
Ela estima renda em dinheiro a partir do valor investido, das ações, do dividendo por ação ou de um rendimento assumido. Versões avançadas podem modelar aportes, reinvestimento, crescimento, impostos, inflação e uma meta futura.
Como calculo renda mensal de dividendos?
Para uma média de planejamento, multiplique o valor da carteira pelo rendimento anual e divida o resultado por doze. Verifique a frequência real, pois uma média mensal não significa pagamento mensal.
Quanto preciso investir para ganhar 1.000 por mês?
Transforme a meta em 12.000 por ano e divida pelo rendimento assumido. A 4%, a estimativa é 300.000 antes de impostos e custos; outros rendimentos produzem outros cenários e não são recomendações.
A calculadora de renda inclui DRIP?
Algumas incluem. Quando ligado, o modelo usa dividendos para comprar frações adicionais. Verifique o preço assumido, o momento do reinvestimento e a comparação com receber em dinheiro.